Domain einreisebewilligung.de kaufen?
Wir ziehen mit dem Projekt
einreisebewilligung.de um.
Sind Sie am Kauf der Domain
einreisebewilligung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einreisebewilligung.de kaufen?
Wer ist Buchführungspflichtig?
Wer ist Buchführungspflichtig? Die Buchführungspflicht betrifft in erster Linie Unternehmen, die einen Gewerbebetrieb führen. Dazu zählen beispielsweise Einzelunternehmen, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Auch Freiberufler wie Ärzte, Anwälte oder Architekten können buchführungspflichtig sein. Die genauen Vorschriften zur Buchführungspflicht können je nach Rechtsform und Größe des Unternehmens variieren. Es ist daher ratsam, sich mit einem Steuerberater oder einem Fachanwalt für Steuerrecht über die individuellen Pflichten in Bezug auf die Buchführungspflicht zu informieren. **
Ist eine UG Buchführungspflichtig?
Eine Unternehmergesellschaft (UG) ist grundsätzlich buchführungspflichtig, wenn sie mehr als 600.000 Euro Umsatz oder mehr als 60.000 Euro Gewinn pro Jahr erwirtschaftet. In diesem Fall muss die UG eine ordnungsgemäße Buchführung nach den gesetzlichen Vorschriften führen. Auch wenn die UG unter diesen Grenzen liegt, kann es dennoch sinnvoll sein, eine ordnungsgemäße Buchführung zu führen, um die finanzielle Situation des Unternehmens im Blick zu behalten und die Steuerlast optimal zu gestalten. Es empfiehlt sich daher, sich frühzeitig mit einem Steuerberater oder einer Steuerberaterin über die Buchführungspflicht und die steuerlichen Pflichten der UG zu informieren. **

Ähnliche Suchbegriffe für Buchführungspflichtig
Top-Angebote
Produkte zum Begriff Buchführungspflichtig:
-
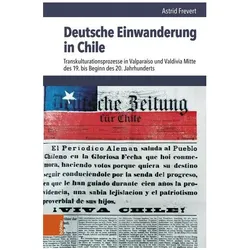
Frevert:Deutsche Einwanderung in Chile, Fachbücher von Astrid FrevertDas Buch "Deutsche Einwanderung in Chile" von Astrid Frevert bietet eine umfassende Analyse der transkulturellen Prozesse, die zwischen der Mitte des 19. Jahrhunderts und dem Beginn des 20. Jahrhunderts in den chilenischen Städten Valparaíso und Valdivia stattfanden. Es beleuchtet die Erfahrungen und Herausforderungen, mit denen deutsche Einwanderer konfrontiert waren, und untersucht, wie sie sich in die chilenische Gesellschaft integrierten und gleichzeitig ihre kulturellen Identitäten bewahrten. Der feste Einband und die sorgfältige Aufbereitung des Themas machen dieses Fachbuch zu einer wertvollen Ressource für Studierende und Interessierte der Geschichte und Archäologie. Die Autorin nutzt eine Vielzahl von Quellen, um die komplexen Wechselwirkungen zwischen den Kulturen darzustellen und die Auswirkungen der Einwanderung auf die lokale Gesellschaft zu analysieren. Dieses Sachbuch ist in deutscher Sprache verfasst und richtet sich an ein Publikum, das sich für die Geschichte der Einwanderung und deren kulturelle Implikationen interessiert.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
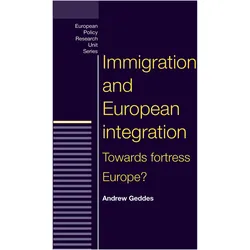
Immigration and European Integration, Fachbücher von Andrew GeddesMigration steht im Mittelpunkt der zeitgenössischen EU. Dieses Buch behandelt zwei zentrale Fragen, die den Reaktionen der EU auf die Migrationspolitik zugrunde liegen. Erstens untersucht es die Bemühungen, die Einwanderung zu kontrollieren, und zweitens die Chancen für die Integration von Migranten und ihren Nachkommen. Andrew Geddes bietet eine detaillierte Analyse des Freizügigkeitsrahmens der EU, der Entwicklung der Zusammenarbeit in der Einwanderungs- und Asylpolitik, der Mobilisierung von Gruppen, die versuchen, die Interessen der Migranten in den EU-Entscheidungsprozessen zu vertreten, sowie der Schnittstelle zwischen Migration, Wohlfahrt und der sozialen Dimension der EU. Diese innovative und originelle Analyse der Europäisierung der Einwanderungspolitik ist eine unverzichtbare Lektüre für Wissenschaftler der europäischen Integration, der Einwanderungspolitik und der Perspektiven für soziale Integration und Staatsbürgerschaft auf EU-Ebene.28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine GbR Buchführungspflichtig?
Ist eine GbR Buchführungspflichtig? In Deutschland sind GbRs grundsätzlich nicht zur doppelten Buchführung verpflichtet, solange sie die Umsatzgrenzen für die Buchführungspflicht nicht überschreiten. Sie können jedoch freiwillig eine doppelte Buchführung führen, um ihre Finanzen besser zu überwachen. Es ist jedoch ratsam, sich mit einem Steuerberater über die individuellen Buchführungspflichten der GbR zu beraten, da diese je nach Größe und Art des Unternehmens variieren können. Eine ordnungsgemäße Buchführung ist jedoch unabhdingt erforderlich, um die finanzielle Situation der GbR transparent und nachvollziehbar zu dokumentieren. **
-
Ist ein Verein Buchführungspflichtig?
Ja, ein Verein ist in der Regel buchführungspflichtig, wenn er bestimmte Umsatz- und Gewinngrenzen überschreitet. Die genauen Vorschriften zur Buchführungspflicht können je nach Land und Rechtsform des Vereins variieren. In Deutschland beispielsweise müssen Vereine, die mehr als 500.000 Euro Umsatz oder 50.000 Euro Gewinn pro Jahr erzielen, eine doppelte Buchführung führen. Es ist daher ratsam, sich über die spezifischen gesetzlichen Anforderungen für Vereine in der jeweiligen Rechtsordnung zu informieren, um sicherzustellen, dass die Buchführungspflicht ordnungsgemäß erfüllt wird. **
-
Welche Kaufleute sind Buchführungspflichtig?
Welche Kaufleute sind Buchführungspflichtig? Die Buchführungspflicht hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, der Größe des Unternehmens und dem Umsatz. In der Regel sind Kapitalgesellschaften wie GmbHs und AGs, sowie Personengesellschaften wie OHGs und KGs buchführungspflichtig. Auch Einzelunternehmer können unter bestimmten Voraussetzungen zur Buchführung verpflichtet sein. Es ist wichtig, sich über die genauen gesetzlichen Vorgaben und Anforderungen zur Buchführungspflicht zu informieren, um mögliche Bußgelder oder andere Konsequenzen zu vermeiden. **
-
Ist jeder Kaufmann Buchführungspflichtig?
Ist jeder Kaufmann Buchführungspflichtig? Die Buchführungspflicht hängt in erster Linie von der Rechtsform des Unternehmens und der Größe des Unternehmens ab. Einzelunternehmer und Personengesellschaften wie die OHG oder die KG sind grundsätzlich zur Buchführung verpflichtet. Bei Kapitalgesellschaften wie der GmbH oder der AG besteht ebenfalls eine Buchführungspflicht. Kleinunternehmer nach § 19 UStG sind von der Buchführungspflicht befreit. Es ist daher wichtig, die individuellen Voraussetzungen zu prüfen, um festzustellen, ob ein Kaufmann Buchführungspflichtig ist. **
Wer ist nicht Buchführungspflichtig?
Wer ist nicht Buchführungspflichtig? Personen oder Unternehmen, die als Kleinunternehmer gelten und deren Umsatz unterhalb bestimmter Grenzen liegt, sind in der Regel nicht zur Buchführung verpflichtet. Auch Freiberufler und Kleingewerbetreibende können unter bestimmten Voraussetzungen von der Buchführungspflicht befreit sein. Zudem sind Vereine und gemeinnützige Organisationen in manchen Fällen von der Buchführungspflicht ausgenommen. Es ist wichtig, die jeweiligen gesetzlichen Vorgaben und Regelungen zu prüfen, um festzustellen, ob eine Person oder ein Unternehmen buchführungspflichtig ist oder nicht. **
Ist ein Kannkaufmann Buchführungspflichtig?
Ein Kannkaufmann ist nicht verpflichtet, eine ordnungsgemäße Buchführung zu führen. Dies bedeutet, dass er keine doppelte Buchführung nach den handelsrechtlichen Vorschriften durchführen muss. Allerdings ist ein Kannkaufmann dennoch dazu verpflichtet, seine Einnahmen und Ausgaben in einer einfachen Form aufzuzeichnen, um seine Geschäftstätigkeit nachvollziehbar zu dokumentieren. Es empfiehlt sich daher, auch als Kannkaufmann eine gewisse Buchführung zu betreiben, um einen besseren Überblick über die finanzielle Situation des Unternehmens zu haben. Letztendlich hängt es jedoch von der individuellen Situation des Kannkaufmanns ab, ob er freiwillig eine Buchführung führen möchte oder nicht. **
Top-Angebote
Produkte zum Begriff Buchführungspflichtig:
-
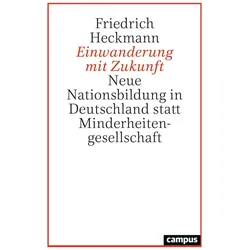
Einwanderung mit Zukunft, Fachbücher von Friedrich HeckmannWer sind „wir“ in Deutschland und wer gehört dazu? Auf der Grundlage der deutschen und internationalen Migrations- und Integrationsforschung prüft Friedrich Heckmann, ob sich ethnische Minderheitenbildung infolge von Einwanderung verfestigt oder ein Übergangsphänomen im Integrationsprozess ist. Seine Untersuchung macht deutlich, dass es im Zeit- und Generationenverlauf zu einem (wechselseitigen) Annäherungsprozess zwischen Einheimischen und eingewanderten Bevölkerungsteilen sowie deren Nachkommen in fast allen Bereichen des gesellschaftlichen Lebens kommt. Deutschland erweist sich als integrative Gesellschaft, die in einem Prozess „neuer Nationsbildung“ Gegenwart und Zukunft der Einwanderung gestaltet.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frevert:Deutsche Einwanderung in Chile, Fachbücher von Astrid FrevertDas Buch "Deutsche Einwanderung in Chile" von Astrid Frevert bietet eine umfassende Analyse der transkulturellen Prozesse, die zwischen der Mitte des 19. Jahrhunderts und dem Beginn des 20. Jahrhunderts in den chilenischen Städten Valparaíso und Valdivia stattfanden. Es beleuchtet die Erfahrungen und Herausforderungen, mit denen deutsche Einwanderer konfrontiert waren, und untersucht, wie sie sich in die chilenische Gesellschaft integrierten und gleichzeitig ihre kulturellen Identitäten bewahrten. Der feste Einband und die sorgfältige Aufbereitung des Themas machen dieses Fachbuch zu einer wertvollen Ressource für Studierende und Interessierte der Geschichte und Archäologie. Die Autorin nutzt eine Vielzahl von Quellen, um die komplexen Wechselwirkungen zwischen den Kulturen darzustellen und die Auswirkungen der Einwanderung auf die lokale Gesellschaft zu analysieren. Dieses Sachbuch ist in deutscher Sprache verfasst und richtet sich an ein Publikum, das sich für die Geschichte der Einwanderung und deren kulturelle Implikationen interessiert.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immigration and European Integration, Fachbücher von Andrew GeddesMigration steht im Mittelpunkt der zeitgenössischen EU. Dieses Buch behandelt zwei zentrale Fragen, die den Reaktionen der EU auf die Migrationspolitik zugrunde liegen. Erstens untersucht es die Bemühungen, die Einwanderung zu kontrollieren, und zweitens die Chancen für die Integration von Migranten und ihren Nachkommen. Andrew Geddes bietet eine detaillierte Analyse des Freizügigkeitsrahmens der EU, der Entwicklung der Zusammenarbeit in der Einwanderungs- und Asylpolitik, der Mobilisierung von Gruppen, die versuchen, die Interessen der Migranten in den EU-Entscheidungsprozessen zu vertreten, sowie der Schnittstelle zwischen Migration, Wohlfahrt und der sozialen Dimension der EU. Diese innovative und originelle Analyse der Europäisierung der Einwanderungspolitik ist eine unverzichtbare Lektüre für Wissenschaftler der europäischen Integration, der Einwanderungspolitik und der Perspektiven für soziale Integration und Staatsbürgerschaft auf EU-Ebene.28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist Buchführungspflichtig?
Wer ist Buchführungspflichtig? Die Buchführungspflicht betrifft in erster Linie Unternehmen, die einen Gewerbebetrieb führen. Dazu zählen beispielsweise Einzelunternehmen, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Auch Freiberufler wie Ärzte, Anwälte oder Architekten können buchführungspflichtig sein. Die genauen Vorschriften zur Buchführungspflicht können je nach Rechtsform und Größe des Unternehmens variieren. Es ist daher ratsam, sich mit einem Steuerberater oder einem Fachanwalt für Steuerrecht über die individuellen Pflichten in Bezug auf die Buchführungspflicht zu informieren. **
-
Ist eine UG Buchführungspflichtig?
Eine Unternehmergesellschaft (UG) ist grundsätzlich buchführungspflichtig, wenn sie mehr als 600.000 Euro Umsatz oder mehr als 60.000 Euro Gewinn pro Jahr erwirtschaftet. In diesem Fall muss die UG eine ordnungsgemäße Buchführung nach den gesetzlichen Vorschriften führen. Auch wenn die UG unter diesen Grenzen liegt, kann es dennoch sinnvoll sein, eine ordnungsgemäße Buchführung zu führen, um die finanzielle Situation des Unternehmens im Blick zu behalten und die Steuerlast optimal zu gestalten. Es empfiehlt sich daher, sich frühzeitig mit einem Steuerberater oder einer Steuerberaterin über die Buchführungspflicht und die steuerlichen Pflichten der UG zu informieren. **
-
Ist eine GbR Buchführungspflichtig?
Ist eine GbR Buchführungspflichtig? In Deutschland sind GbRs grundsätzlich nicht zur doppelten Buchführung verpflichtet, solange sie die Umsatzgrenzen für die Buchführungspflicht nicht überschreiten. Sie können jedoch freiwillig eine doppelte Buchführung führen, um ihre Finanzen besser zu überwachen. Es ist jedoch ratsam, sich mit einem Steuerberater über die individuellen Buchführungspflichten der GbR zu beraten, da diese je nach Größe und Art des Unternehmens variieren können. Eine ordnungsgemäße Buchführung ist jedoch unabhdingt erforderlich, um die finanzielle Situation der GbR transparent und nachvollziehbar zu dokumentieren. **
-
Ist ein Verein Buchführungspflichtig?
Ja, ein Verein ist in der Regel buchführungspflichtig, wenn er bestimmte Umsatz- und Gewinngrenzen überschreitet. Die genauen Vorschriften zur Buchführungspflicht können je nach Land und Rechtsform des Vereins variieren. In Deutschland beispielsweise müssen Vereine, die mehr als 500.000 Euro Umsatz oder 50.000 Euro Gewinn pro Jahr erzielen, eine doppelte Buchführung führen. Es ist daher ratsam, sich über die spezifischen gesetzlichen Anforderungen für Vereine in der jeweiligen Rechtsordnung zu informieren, um sicherzustellen, dass die Buchführungspflicht ordnungsgemäß erfüllt wird. **
Ähnliche Suchbegriffe für Buchführungspflichtig
-
Welche Kaufleute sind Buchführungspflichtig?
Welche Kaufleute sind Buchführungspflichtig? Die Buchführungspflicht hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, der Größe des Unternehmens und dem Umsatz. In der Regel sind Kapitalgesellschaften wie GmbHs und AGs, sowie Personengesellschaften wie OHGs und KGs buchführungspflichtig. Auch Einzelunternehmer können unter bestimmten Voraussetzungen zur Buchführung verpflichtet sein. Es ist wichtig, sich über die genauen gesetzlichen Vorgaben und Anforderungen zur Buchführungspflicht zu informieren, um mögliche Bußgelder oder andere Konsequenzen zu vermeiden. **
-
Ist jeder Kaufmann Buchführungspflichtig?
Ist jeder Kaufmann Buchführungspflichtig? Die Buchführungspflicht hängt in erster Linie von der Rechtsform des Unternehmens und der Größe des Unternehmens ab. Einzelunternehmer und Personengesellschaften wie die OHG oder die KG sind grundsätzlich zur Buchführung verpflichtet. Bei Kapitalgesellschaften wie der GmbH oder der AG besteht ebenfalls eine Buchführungspflicht. Kleinunternehmer nach § 19 UStG sind von der Buchführungspflicht befreit. Es ist daher wichtig, die individuellen Voraussetzungen zu prüfen, um festzustellen, ob ein Kaufmann Buchführungspflichtig ist. **
-
Wer ist nicht Buchführungspflichtig?
Wer ist nicht Buchführungspflichtig? Personen oder Unternehmen, die als Kleinunternehmer gelten und deren Umsatz unterhalb bestimmter Grenzen liegt, sind in der Regel nicht zur Buchführung verpflichtet. Auch Freiberufler und Kleingewerbetreibende können unter bestimmten Voraussetzungen von der Buchführungspflicht befreit sein. Zudem sind Vereine und gemeinnützige Organisationen in manchen Fällen von der Buchführungspflicht ausgenommen. Es ist wichtig, die jeweiligen gesetzlichen Vorgaben und Regelungen zu prüfen, um festzustellen, ob eine Person oder ein Unternehmen buchführungspflichtig ist oder nicht. **
-
Ist ein Kannkaufmann Buchführungspflichtig?
Ein Kannkaufmann ist nicht verpflichtet, eine ordnungsgemäße Buchführung zu führen. Dies bedeutet, dass er keine doppelte Buchführung nach den handelsrechtlichen Vorschriften durchführen muss. Allerdings ist ein Kannkaufmann dennoch dazu verpflichtet, seine Einnahmen und Ausgaben in einer einfachen Form aufzuzeichnen, um seine Geschäftstätigkeit nachvollziehbar zu dokumentieren. Es empfiehlt sich daher, auch als Kannkaufmann eine gewisse Buchführung zu betreiben, um einen besseren Überblick über die finanzielle Situation des Unternehmens zu haben. Letztendlich hängt es jedoch von der individuellen Situation des Kannkaufmanns ab, ob er freiwillig eine Buchführung führen möchte oder nicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.